Protéger vos revenus

Prévoyance chirurgien : arrêt, CARMF et invalidité du geste

Vos mains et votre vue sont votre outil. Un tremblement ou une hernie cervicale peut finir une carrière opératoire sans vous rendre inapte à la médecine.

Votre devis en 2 min

Un courtier spécialisé, réponse sous 24 h.

Demander mon devis

Gratuit et sans engagement

CPAM puis CARMF

Ce que versent la CPAM et la CARMF en cas d’arrêt

Le chirurgien libéral n’est pas sans filet : la CPAM puis la CARMF indemnisent l’arrêt. Mais avec des plafonds, et sans rien pour les charges du cabinet.

Du 4e au 90e jour, la CPAM verse une indemnité plafonnée. À partir du 91e jour, la CARMF prend le relais avec une indemnité proportionnelle au revenu, d’environ 66 à 198 € par jour en 2026, pendant trois ans au plus. Vient ensuite la pension d’invalidité.

Aucun de ces montants ne tient compte du loyer de bloc, du personnel ou de l’emprunt professionnel d’un chirurgien libéral.

Le contrat Madelin garde son intérêt.

Souscrite dans le cadre de la loi Madelin, votre prévoyance est déductible de votre revenu professionnel imposable. À tranche marginale élevée, cas courant chez un chirurgien libéral, une bonne part du coût revient en économie d’impôt.

Du 1er au 3e jour
Trois jours de carence : rien n’est versé.
Du 4e au 90e jour
L’Assurance maladie verse une indemnité de 1/730 du revenu moyen des trois dernières années, plafonnée à 197,51 € par jour en 2026 (affiliation de 12 mois requise).
À partir du 91e jour
La CARMF prend le relais avec une IJ proportionnelle au revenu (environ 66 à 198 € par jour en 2026), jusqu’à trois ans d’arrêt, puis invalidité.
Les charges du cabinet
Loyer, secrétariat, emprunt, cotisations : ni la CPAM ni la CARMF ne les prennent en charge. C’est la priorité d’une prévoyance.
L’invalidité partielle
Mal prise en compte : le régime raisonne en inaptitude à la médecine, pas à la chirurgie.

Exemple

Six mois d’arrêt après une chirurgie du poignet

Le canal carpien du chirurgien

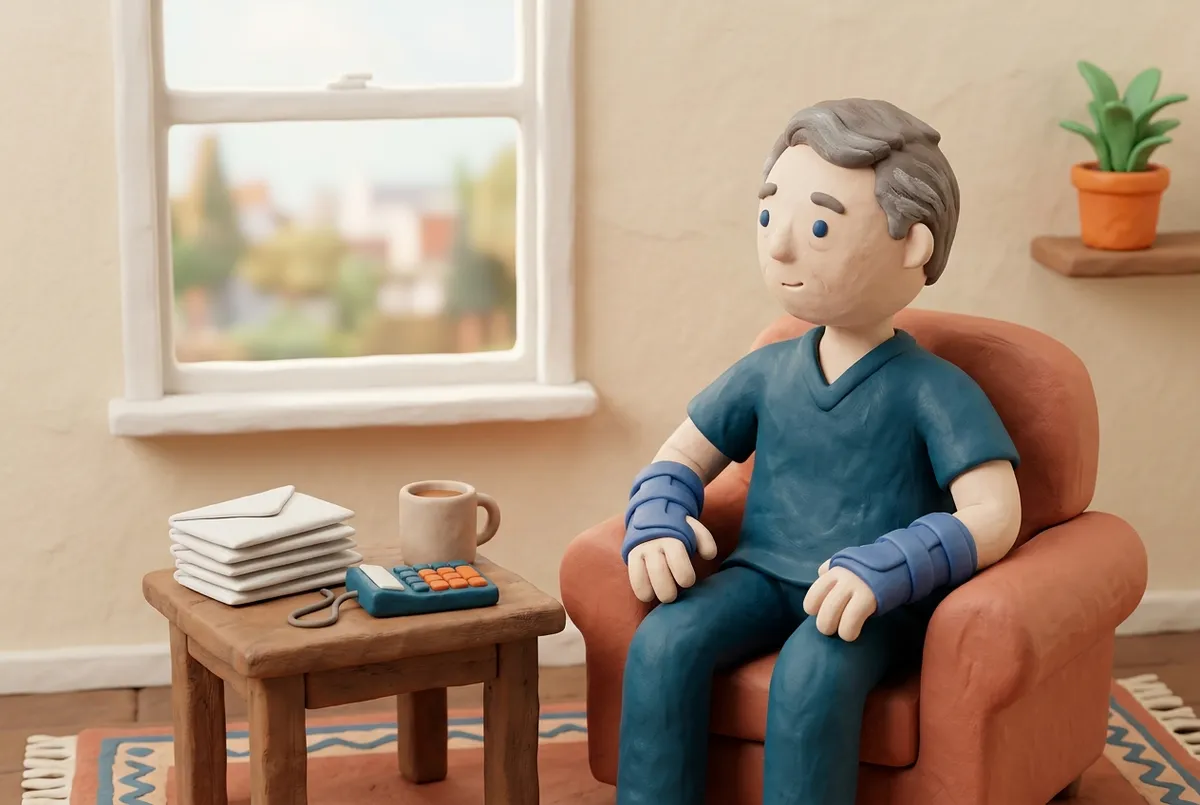
Chirurgien viscéral libéral, 52 ans, 180 000 € de revenu. Canal carpien bilatéral opéré, six mois d’arrêt. Du 4e au 90e jour, la CPAM verse au plus 197,51 € par jour ; à partir du 91e jour, la CARMF prend le relais, toujours loin de son revenu réel.

Loyer, secrétaire et emprunt continuent de tomber. Avec une franchise de 30 jours et une garantie frais généraux, l’écart est couvert dès le deuxième mois.
  1. 1
    Chiffrez vos charges fixes mensuelles

    Loyer, personnel, emprunts, cotisations, assurances. C’est la base de la garantie frais généraux.

  2. 2
    Choisissez une franchise courte

    15 ou 30 jours, pour compléter dès le premier mois l’IJ plafonnée de la CPAM.

  3. 3
    Exigez l’évaluation professionnelle

    L’invalidité doit s’apprécier sur votre capacité à opérer, pas sur un barème fonctionnel général.

  4. 4
    Vérifiez les exclusions rachis et membres supérieurs

    Ce sont les pathologies les plus probables du métier. Une exclusion sur ce terrain vide le contrat de son objet.

Votre prévoyance de chirurgien

Indemnités journalières, frais généraux et invalidité professionnelle calibrés sur le geste opératoire.

Obtenir mon devis
  • Complément des IJ CPAM et CARMF
  • Invalidité évaluée sur la profession
  • Garantie frais généraux du cabinet
  • Cotisations Madelin déductibles

Invalidité du geste

Invalidité professionnelle : la clause qui compte vraiment

Un chirurgien peut perdre sa capacité à opérer tout en restant apte à consulter. Votre contrat considère-t-il cela comme une invalidité ?

Ce qu’un bon contrat de chirurgien prévoit

  • ✓Évaluation de l’invalidité sur la profession exercée, et non sur un barème général
  • ✓Reconnaissance de l’incapacité au geste opératoire spécifiquement
  • ✓Prise en charge de l’invalidité partielle avec reprise d’activité réduite
  • ✓Couverture des affections du rachis et des membres supérieurs, sans exclusion
  • ✓Garantie frais généraux, pour absorber les charges fixes du cabinet

Les clauses qui vident la garantie

  • ✕Une invalidité évaluée uniquement sur barème fonctionnel
  • ✕L’exclusion ou la limitation des pathologies du dos et des articulations
  • ✕Un seuil de déclenchement trop élevé (66 % et plus)
  • ✕L’absence de couverture en cas de reconversion vers une activité non opératoire
Invalidité professionnelle ou fonctionnelle

L’invalidité fonctionnelle mesure une atteinte physique générale, selon un barème médical. L’invalidité professionnelle mesure votre incapacité à exercer votre métier, tel que vous l’exercez.

Pour un chirurgien, l’écart est énorme : un tremblement des mains pèse quelques points de barème, et 100 % d’incapacité au bloc.

Le test à faire passer à votre contrat

Posez une seule question à l’assureur, par écrit : « Si un tremblement essentiel m’empêche définitivement d’opérer mais me laisse apte à consulter, me reconnaissez-vous invalide, et à quel taux ? » La réponse sépare en une phrase les contrats génériques de ceux conçus pour un chirurgien.

Les garanties

Les quatre volets à calibrer

La garantie frais généraux est la plus souvent oubliée. Elle ne remplace pas votre revenu : elle paie ce qui continue de sortir quand plus rien n’entre.

Avec un bloc, un secrétariat et un emprunt matériel, c’est souvent le poste le plus lourd des premiers mois d’arrêt.

Souscrire tôt, et sans antécédent.

La prévoyance se tarifie et s’exclut sur l’état de santé au jour de la souscription. Une lombalgie documentée, un canal carpien déjà opéré seront exclus à vie. Attendre d’avoir mal au dos, c’est s’assurer contre tout sauf ce qui va arriver.

GarantieCe qu’elle couvreLe curseur à régler
Indemnités journalièresUn revenu de remplacement pendant l’arrêtFranchise courte (15 à 30 jours) pour compléter l’IJ plafonnée de la CPAM, puis celle de la CARMF
Frais généraux permanentsLoyer, personnel, emprunt, cotisations pendant l’arrêtMontant calé sur vos charges fixes réelles, pas sur votre revenu
InvaliditéRente ou capital en cas d’incapacité durableÉvaluation professionnelle, seuil de déclenchement bas
DécèsCapital et rentes pour le conjoint et les enfantsÀ caler sur l’encours des emprunts et la scolarité des enfants

Questions fréquentes

Questions fréquentes sur la prévoyance du chirurgien

La CPAM et la CARMF ne suffisent-elles pas ?
Non. Du 4e au 90e jour, la CPAM verse une indemnité plafonnée à 197,51 € par jour en 2026. À partir du 91e jour, la CARMF prend le relais avec environ 66 à 198 € par jour selon le revenu, jusqu’à trois ans. C’est loin du revenu d’un chirurgien, et rien ne couvre les charges du cabinet.
Qu’est-ce que l’invalidité professionnelle ?
C’est l’évaluation de votre incapacité à exercer votre métier tel que vous l’exercez, et non une mesure d’atteinte physique générale. Pour un chirurgien, c’est la seule définition pertinente : un tremblement des mains met fin à une carrière opératoire sans peser lourd sur un barème fonctionnel.
Les problèmes de dos sont-ils couverts ?
C’est le point à vérifier avant de signer. Beaucoup de contrats excluent ou limitent les pathologies du rachis et des membres supérieurs, précisément celles d’une carrière passée debout au bloc. Une prévoyance qui les couvre sans réserve vaut son surcoût.
Qu’est-ce que la garantie frais généraux ?
Elle prend en charge les charges fixes du cabinet pendant votre arrêt : loyer, personnel, emprunt professionnel, cotisations. Elle s’ajoute aux indemnités journalières, qui remplacent votre revenu personnel. Sur une structure lourde, c’est souvent le poste le plus important.
Puis-je déduire mes cotisations ?
Oui, dans le cadre de la loi Madelin, les cotisations de prévoyance sont déductibles du revenu professionnel imposable, dans les limites prévues. À tranche marginale élevée, le coût net baisse sensiblement.
À quel âge faut-il souscrire ?
Le plus tôt possible. Le tarif dépend de l’âge, mais surtout, toute pathologie connue à la souscription est exclue. Un chirurgien qui souscrit après une première lombalgie documentée s’assure contre tout sauf le risque qui le menace.

Prêt à vous couvrir ?

Protégez votre capacité à opérer pas seulement votre santé

Invalidité professionnelle, frais généraux, franchise courte : une prévoyance conçue pour un chirurgien.

100 % gratuit
Sans engagement
2 minutes max